

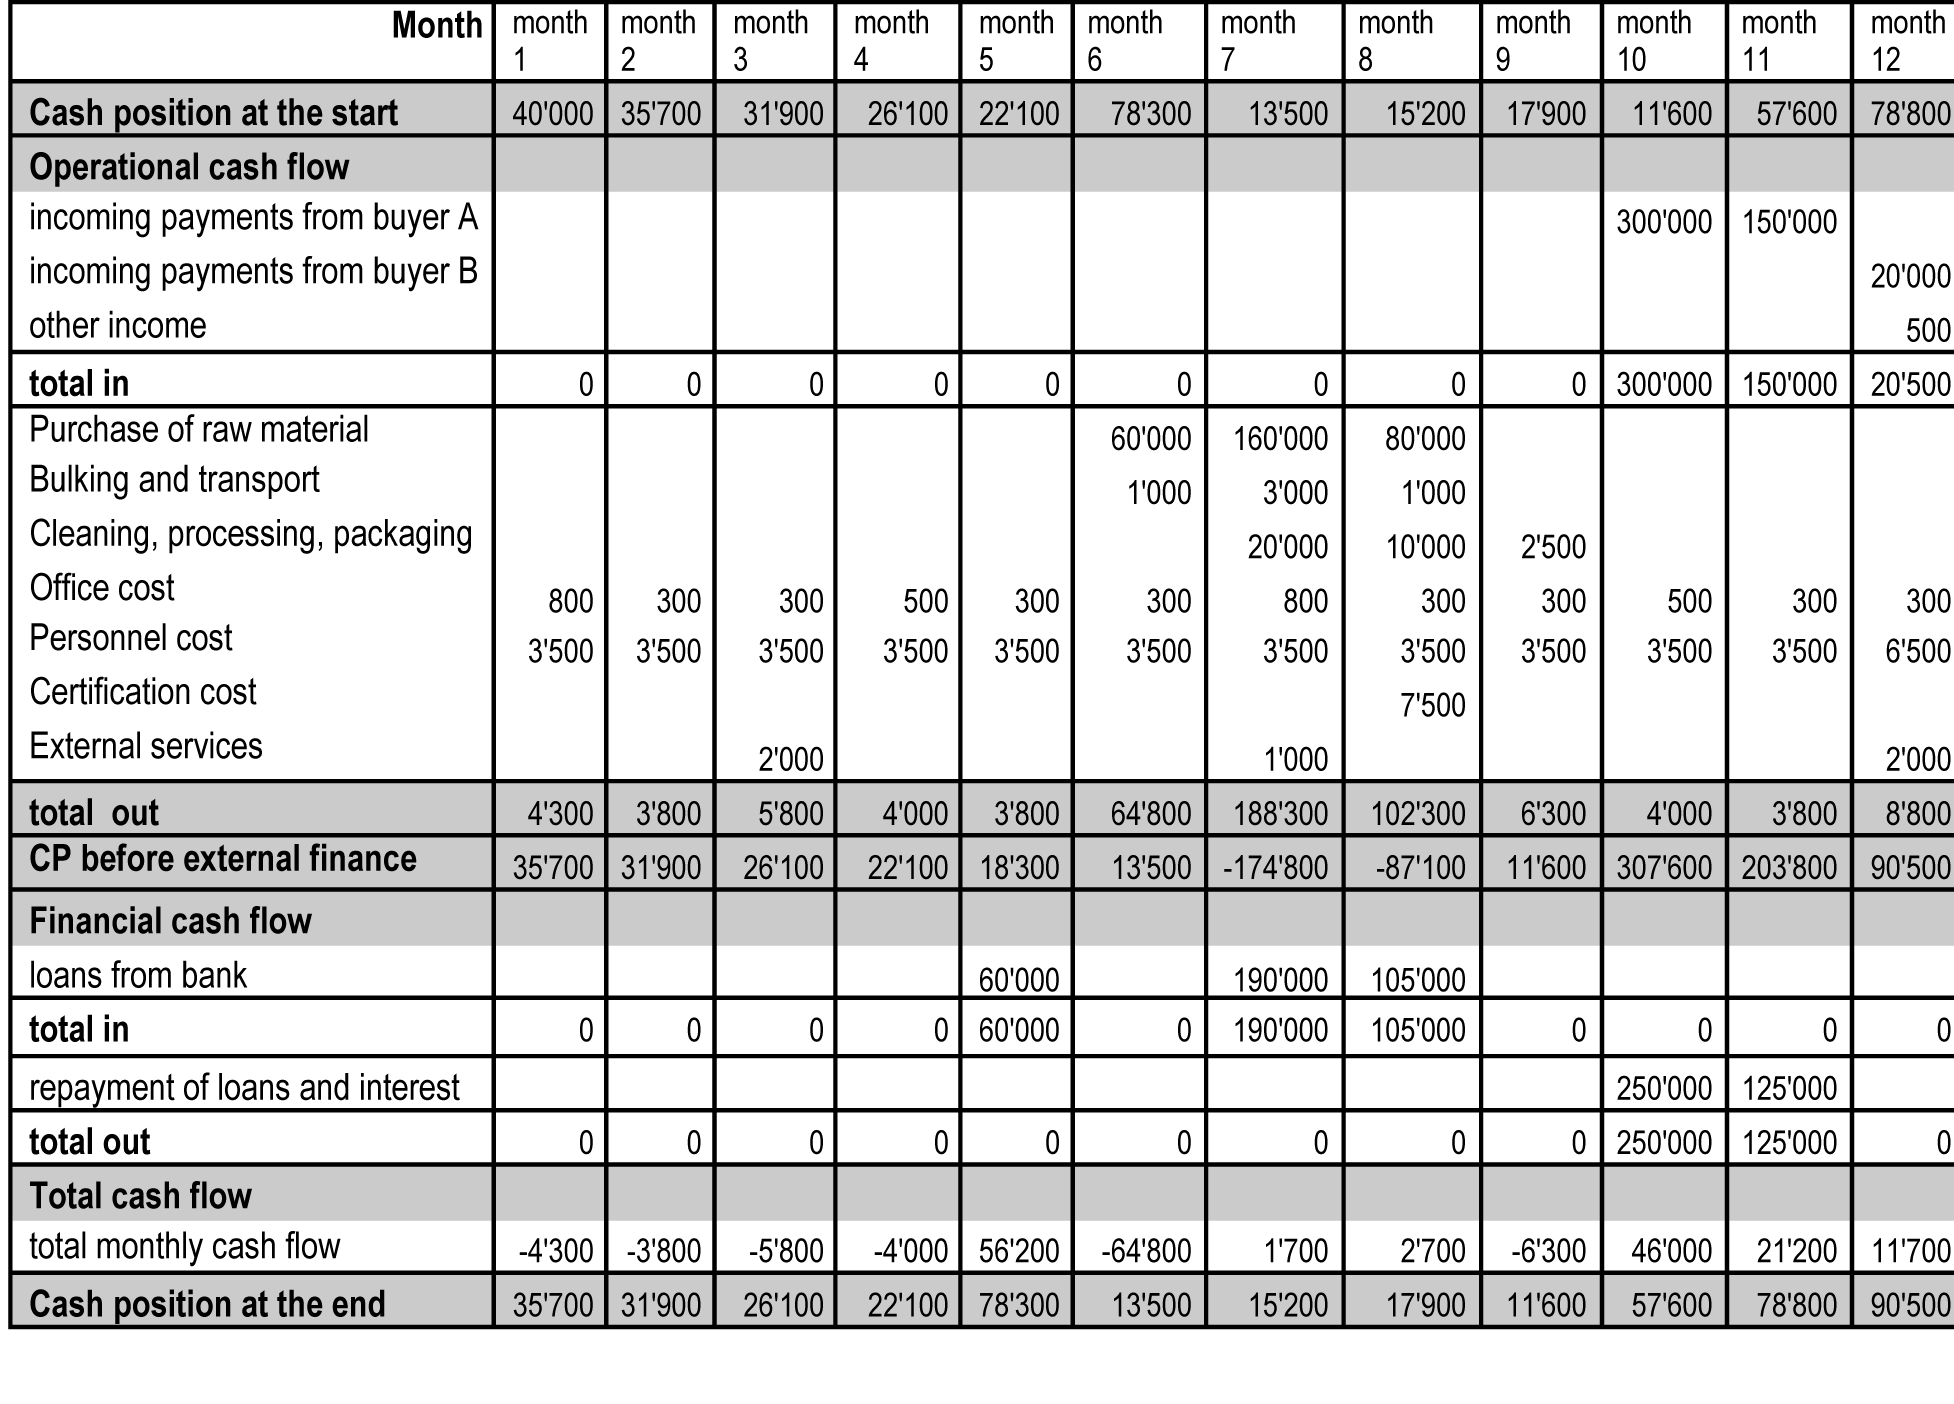

Usaha rumahan bisa terlihat untung, tetapi tetap kesulitan membayar pemasok ketika uang pelanggan belum masuk. Itulah sebabnya catatan arus kas perlu dipisahkan dari catatan penjualan. IAI menjelaskan bahwa laporan arus kas menyoroti perubahan kas dan setara kas selama periode tertentu, sedangkan SBA menekankan bahwa laba tidak sama dengan uang yang tersedia untuk dipakai. Baca penjelasan PSAK 207 dari IAI dan materi SBA tentang perbedaan laba dan arus kas.
Siapkan satu catatan yang konsisten
Gunakan buku, spreadsheet, atau aplikasi sederhana. Buat kolom tanggal, keterangan, kategori, uang masuk, uang keluar, dan saldo. Pisahkan rekening atau dompet usaha dari uang pribadi jika memungkinkan. Setiap transaksi dicatat pada hari yang sama, bukan menunggu akhir bulan ketika detailnya mulai terlupa.
Kelompokkan uang masuk dari penjualan tunai, pelunasan piutang, atau modal tambahan. Kelompokkan uang keluar untuk bahan, ongkos kirim, sewa, listrik, alat kerja, cicilan, dan penarikan pemilik. Catatan tidak harus memakai istilah akuntansi yang rumit, tetapi kategorinya harus tetap sama dari minggu ke minggu.
Hitung saldo, bukan hanya omzet
Mulai dengan saldo awal. Tambahkan seluruh kas yang benar-benar diterima, lalu kurangi pembayaran yang benar-benar keluar. Rumus sederhananya: saldo akhir = saldo awal + kas masuk - kas keluar. Cocokkan saldo itu dengan uang di rekening dan kas fisik. Jika berbeda, cari transaksi yang belum dicatat atau biaya yang tercampur dengan pengeluaran pribadi.
Contoh berikut hanya ilustrasi: saldo awal Rp1.500.000, penerimaan pelanggan Rp4.000.000, dan pembayaran bahan serta ongkir Rp2.500.000. Saldo akhir menjadi Rp3.000.000. Angka itu bukan otomatis laba. Penjualan kredit bisa menambah pendapatan tetapi belum menambah kas, sementara pembelian alat bisa mengurangi kas sekaligus memberi manfaat untuk beberapa periode.
Tinjau setiap minggu
Sisihkan 15 menit pada hari yang sama setiap minggu untuk memeriksa saldo dan tagihan tujuh sampai tiga puluh hari ke depan. Jika kas diperkirakan menipis, Anda dapat menunda pembelian yang tidak mendesak, menagih piutang, atau mengatur ulang jadwal pembayaran sebelum masalah muncul. Jangan memakai catatan sederhana ini sebagai nasihat pajak spesifik. Untuk kewajiban pajak, bentuk usaha, atau transaksi yang kompleks, tanyakan kepada akuntan atau petugas pajak.
Beri tanda khusus pada transaksi yang belum lunas dan tanggal jatuh temponya. Dengan begitu, saldo hari ini tidak disalahartikan sebagai kas yang bebas dibelanjakan. Simpan bukti transfer, nota, dan kuitansi dalam folder bulanan supaya pemeriksaan ulang tidak bergantung pada ingatan.
Pada akhir bulan, arsipkan salinan catatan dan tandai saldo yang sudah dicocokkan dengan rekening. Kebiasaan ini membuat perubahan dari bulan ke bulan lebih mudah ditelusuri.
0 komentar:
Posting Komentar